 TR
 EN
 AR
 RU
 ZH
 DE
 FR
 ES
 HI
 FA
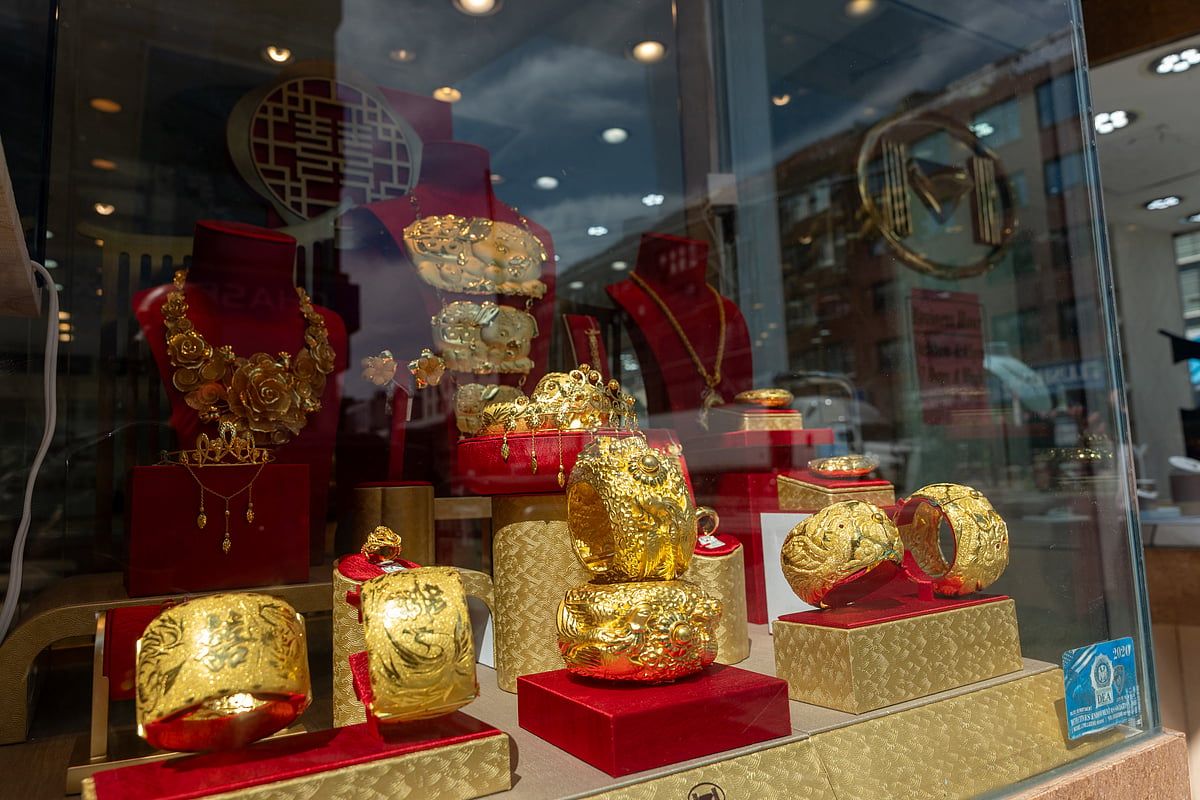
Merkez bankaları, kurumlar ve özel yatırımcılar giderek artan bir şekilde sarı metale belirsizliğe karşı nihai koruma olarak davrandıkça, altının amansız dalgalanması küresel finansın geleceğine yönelik beklentileri yeniden şekillendiriyor.
Bu hafta ons başına 3.647 doların üzerindeki fiyatlarla rekorları kırmış olan analistler, külçenin yörüngesinin yakında 4.000 doların ötesine ve doğru koşullar altında bir zamanlar düşünülemez 5.000 dolarlık dönüm noktasına doğru ilerleyebileceğini tahmin ediyor.
Altının son rallisinin hemen tetikleyicisi, beklenenden daha zayıf iş verilerinin ardından ABD Federal Rezerv faiz indirimlerine bahis oynuyor. Tüccarlar, önümüzdeki haftaki Fed toplantısında çeyrek puanlık bir düşüşle başlayarak bu yıl üç düşüş bekliyorlar. Daha düşük borçlanma maliyetleri tipik olarak verim ödemeyen ancak faiz oranları düştükçe daha cazip hale gelen altın talebini artırır.
Goldman Sachs, 2025 yılı sonuna kadar 3.700 dolar ve 2026 ortasına kadar 4.000 dolar tahmini ile altını “en yüksek mahkumiyet süresi tavsiyesi” olarak nitelendirerek daha da ileri gitti. Banka, ABD Hazinelerine yapılan özel yatırımların yalnızca yüzde birinin altına kayması durumunda fiyatların 5.000 dolara yaklaşabileceğini tahmin ediyor.
Ancak bu boğa piyasası, faiz oranı spekülasyonundan çok daha fazlasıdır. Özünde, küresel para düzeninin yapısal olarak yeniden dengelenmesi var. Merkez bankaları trendi yönlendiriyor, modern tarihin en hızlı temposunda altın alıyor ve dolara olan güvenin aşındığına dair net bir sinyal gönderiyor.
Altın rezervlerindeki değişim
Dünya Altın Konseyi, resmi altın rezervlerinin şu anda küresel rezervlerin yaklaşık yüzde 27'si olan 36.700 tonu aştığını bildiriyor. Satın alımlar 2024'te 1.180 tona ulaştı ve rekorların 1967'de başlamasından bu yana en yüksek seviyeye ulaştı ve 2008 mali krizinin ardından görülen dalgalanmayı bile aştı.
Bu değişim bir dönüm noktasını işaret ediyor: 1996'dan bu yana ilk kez merkez bankaları toplu olarak ABD Hazinelerinden daha fazla altın tutuyor. Bu dengesizlik hem dolar varlıklarına olan güvenin azalmasını hem de fiat para birimlerinin aksine altının istenildiği gibi şişirilemeyeceğinin farkına varılmasını yansıtıyor. Bir WGC analistinin dediği gibi, "Merkez bankaları sadece riskten korunmakla kalmıyor, parasal düzende sistemik bir değişime hazırlanıyorlar.”
Bu acelenin arka planı çok keskin. ABD ulusal borcu, bu yılın başlarında sadece bir ayda yarım trilyon dolar artarak 37 trilyon doların üzerine çıktı. Faiz maliyetleri şu anda Washington'un en hızlı büyüyen harcamaları arasında yer alıyor. Yaptırımlar doların küresel finansmandaki rolünü silahlandırırken, Federal Rezerv üzerindeki siyasi baskı yoğunlaşıyor. Bu faktörler birlikte altını tarafsız, apolitik bir değer deposu olarak daha çekici hale getirdi.
Yükselen piyasalar yükü yönetiyor. Çin, yuan'ın yükselişini desteklemek için istikrarlı bir şekilde rezervler oluştururken, Batı finans piyasalarından kilitlenen Rusya, ağır bir şekilde altına döndü. Hindistan, Türkiye ve Kazakistan, döviz oynaklığına karşı korunmak için holdingleri genişletti. Gelişmiş ekonomiler bile dikkat çekiyor: Avrupa merkez bankaları toplu olarak 10.000 tonun üzerinde tutuyorlar ve İngiltere ve Avustralya yıllarca ihmal edildikten sonra altın stratejilerini yeniden gözden geçirdiler.
Model, geçmiş parasal sıfırlamaları andırıyor. 1930'larda, altın standardı çöktüğü için merkez bankaları altın biriktirdi. 1970'lerde Bretton Woods'un sonunda birikim arttı. 2008'in ardından, fiat para istikrarı konusundaki korkuların ortasında satın alma hızlandı. Bugünün birikimi, borç ölçeğini, jeopolitik uçurumları ve BRIC'LER gibi Batılı olmayan ekonomik blokların yükselişini yansıtan önceki dalgalardan daha geniş, daha hızlı ve daha koordineli.
Tedarik kısıtlamaları
Arz kısıtlamaları yangına yakıt ekler. Madencilik üretimi, azalan cevher kaliteleri ve birkaç yeni keşifle sınırlı olarak artmakta zorlanıyor. Borsalardaki fiziksel teslimatlar artıyor ve kağıt sözleşmelere göre külçe primleri artıyor. Bu kıtlık, olağanüstü taleple birleştiğinde, sürekli bir fiyat düşüşü için koşullar yaratıyor.
Yatırımcılar için altının çekiciliği nadiren daha açıktı. Hisse senedi piyasaları köpürmeye devam ediyor, yeni tarifelerle ticaret gerilimleri artmaya devam ediyor ve borç kaynaklı maliye politikaları para birimlerine olan güveni zorluyor. Böyle bir ortamda, Weimar Almanya'nın çöküşünden Arjantin'e ve Venezüella'nın aşırı enflasyonlarına kadar satın alma gücünün koruyucusu olarak altının tarihi yenilenmiş bir önem taşıyor. Yıllık arz artışı yüzde 1,5 ile yüzde 2 arasında sınırlanan külçe, limitsiz genişletilebilen itibari para birimlerinden ayrı duruyor.
Soru artık altının daha da tırmanıp tırmanmayacağı değil, bir sonraki kilometre taşlarına ne kadar çabuk ulaşabileceğidir. Analistler, 2026 gibi erken bir tarihte 4.000 doların ihlal edilebileceğine inanırken, jeopolitik çatışma, borç krizi veya büyük bir dolar satışından kaynaklanan sistemik bir şok, yürüyüşü 5.000 dolara doğru hızlandırabilir.
Değerli metal uzmanlarından birinin özetlediği gibi: "Merkez bankaları altın ucuz olduğu için değil, alternatifler daha riskli hale geldiği için satın alıyor.” Bu çerçevede, altının yükselişi daha az spekülatif bir balona ve daha çok parasal bir çapanın yeniden onaylanmasına benziyor. Hem yatırımcılar hem de politika yapıcılar için külçe'nin öne çıkması, belirsiz zamanlarda somut değerin sürdüğünü hatırlatıyor.